
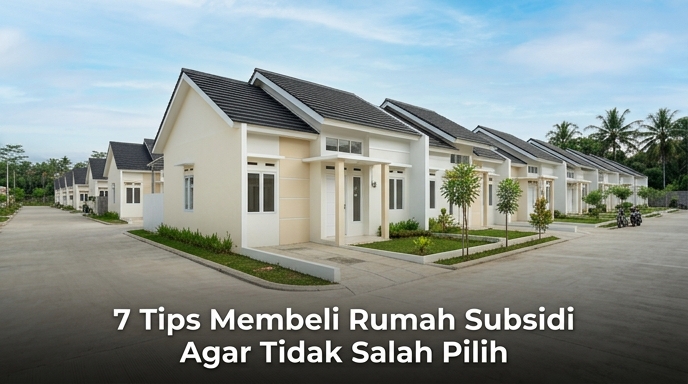
Membeli rumah subsidi bisa jadi solusi buat kamu yang ingin punya hunian sendiri dengan harga lebih terjangkau. Tapi sebelum mengajukan Kredit Pemilikan Rumah (KPR) subsidi, ada beberapa hal yang perlu dicek dulu, mulai dari syarat pengajuan, kondisi bangunan, lokasi perumahan, sampai kesiapan keuanganmu.
Kalau kamu paham betul tentang tips membeli rumah, resiko kemungkinan rugi akan kecill dan kamu bisa memilih tempat tinggal yang benar-benar cocok untuk keluargamu.
Rumah memang menawarkan banyak kemudahan, seperti dukungan pembiayaan pemerintah dan cicilan yang relatif ringan. Tapi harga murah bukan satu-satunya yang perlu dipertimbangkan. Kualitas bangunan, legalitas properti, dan akses ke fasilitas umum juga harus dicek supaya rumahnya nyaman ditempati dalam jangka panjang.
Apa Itu Rumah Subsidi?
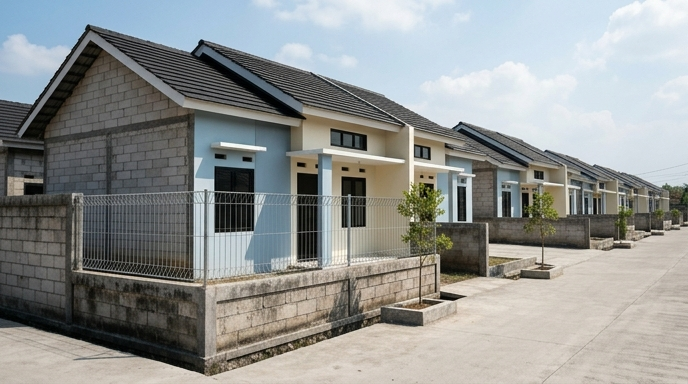
Rumah subsidi adalah hunian yang ditujukan untuk membantu masyarakat berpenghasilan rendah (MBR) memiliki rumah lewat dukungan program pemerintah. Salah satu skema yang paling dikenal adalah KPR subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
Lewat program ini, masyarakat yang memenuhi kriteria bisa mendapat pembiayaan rumah dengan ketentuan khusus, termasuk suku bunga dan tenor yang sudah ditetapkan. Ketentuan harga rumah, batas penghasilan, dan syarat pengajuan bisa berbeda sesuai regulasi yang berlaku.
Dibanding rumah komersial, rumah subsidi biasanya lebih terjangkau. Tapi kamu tetap harus memastikan bahwa rumah dan pengembangnya memenuhi ketentuan program.
7 Tips Membeli Hunian Subsidi agar Tidak Rugi
1. Survei Langsung ke Lokasi
Jangan cuma percaya foto di brosur atau iklan online. Datangi langsung lokasi perumahan untuk melihat kondisi lingkungan, akses jalan, dan perkembangan pembangunannya.
Perhatikan juga potensi banjir, sistem drainase, keamanan lingkungan, dan ketersediaan fasilitas umum. Kalau bisa, datang di waktu yang berbeda supaya kamu dapat gambaran kawasan yang lebih lengkap.
2. Periksa Kualitas Bangunan
Harga terjangkau bukan alasan untuk mengabaikan kualitas bangunan. Cek kondisi dinding, lantai, atap, pintu, jendela, dan instalasi air. Pastikan nggak ada retakan mencurigakan, kebocoran, atau bagian yang dikerjakan asal-asalan.
Tanyakan juga standar spesifikasi bangunan dan prosedur perbaikan kalau ada kerusakan setelah serah terima. Dokumentasikan kekurangan yang terlihat di bangunan sebelum kamu menandatangani berita acara serah terima rumah.
3. Pertimbangkan Lokasi dan Akses Transportasi
Lokasi rumah sangat memengaruhi kenyamanan dan pengeluaran harianmu. Rumah murah bisa terasa mahal kalau jaraknya terlalu jauh dari tempat kerja, sekolah, pasar, atau fasilitas kesehatan.
Hitung kira kira berapa lama estimasi waktu perjalanan dan jangan lupa biaya transportasi per bulan. Kalau mengandalkan kendaraan umum, cek rute dan jadwalnya. Pertimbangkan juga perkembangan infrastruktur di sekitar perumahan, tapi jangan jadikan janji pembangunan sebagai satu-satunya dasar keputusan.
4. Pastikan Air, Listrik, dan Sanitasi Memadai
Air bersih, listrik, drainase, dan sanitasi adalah kebutuhan dasar yang wajib diperhatikan. Tanyakan sumber air yang dipakai, daya listrik yang tersedia, dan sistem pembuangan limbah rumah tangga.
Cek juga posisi dan kondisi septic tank supaya nggak menimbulkan masalah kesehatan atau pencemaran. Jangan sungkan minta penjelasan pengembang soal fasilitas yang sudah tersedia dan yang masih dalam proses pembangunan.
5. Cek Legalitas Rumah dan Reputasi Pengembang
Sebelum bayar uang muka, pastikan status tanah, izin proyek, dan dokumen rumah bisa dipertanggungjawabkan. Tanyakan juga proses penerbitan sertifikat dan dokumen apa saja yang akan kamu terima setelah transaksi selesai.
Cari tahu rekam jejak pengembang lewat proyek-proyek sebelumnya, ulasan konsumen, dan informasi dari pihak terkait. Pastikan rumah yang kamu pilih memang memenuhi ketentuan program subsidi, dan pengembangnya berwenang memasarkan proyek tersebut.
6. Hitung Cicilan dan Biaya Tambahan
Jangan cuma menghitung uang muka dan cicilan bulanan. Siapkan juga dana untuk biaya administrasi, penilaian kredit jika dikenakan, notaris, asuransi, serta kebutuhan pindahan dan perabot dasar, sesuai kondisi transaksimu.
Pastikan cicilan nggak mengganggu kebutuhan pokok, biaya pendidikan, transportasi, dan tabungan keluarga. Sisihkan dana darurat supaya keuanganmu tetap aman kalau ada pengeluaran mendadak.
7. Baca Perjanjian Sebelum Setuju
Baca dokumen pemesanan, perjanjian kredit, dan ketentuan serah terima dengan teliti. Cek jadwal pembayaran, biaya yang dibebankan, spesifikasi bangunan, serta ketentuan pembatalan dan pengembalian uang jika ada.
Kalau ada hal yang nggak jelas, minta penjelasan tertulis dari pengembang atau bank. Hindari menyerahkan uang ke rekening pribadi yang nggak bisa diverifikasi, dan jangan pernah menandatangani dokumen kosong.
Persiapan Keuangan Sebelum Mengajukan KPR Subsidi
Setelah ketemu rumah yang cocok, langkah berikutnya adalah memastikan keuanganmu cukup kuat untuk membayar cicilan dalam jangka panjang.
Mulai dengan menghitung pendapatan bersih dan pengeluaran rutin tiap bulan. Dari situ, tentukan batas cicilan yang realistis tanpa mengorbankan kebutuhan pokok. Siapkan juga dana untuk biaya awal dan kebutuhan setelah rumah ditempati.
Riwayat kredit juga perlu dijaga. Bayar cicilan pinjaman yang sedang berjalan tepat waktu, dan cek data kreditmu kalau perlu. Bank akan menilai kelayakanmu berdasarkan persyaratan dan kebijakan yang berlaku.
Jangan ambil pinjaman tambahan hanya untuk menutup uang muka tanpa menghitung kemampuan bayar. Kalau kondisi keuanganmu belum stabil, menunda pembelian sambil menambah tabungan bisa jadi pilihan yang lebih aman.
Tanya Jawab Seputar KPR dan Program Rumah Subsidi
Apakah membeli rumah subsidi menguntungkan untuk dibeli?
Bisa menguntungkan buat kamu yang butuh hunian pertama dengan biaya lebih terjangkau. Tapi manfaatnya tergantung kualitas bangunan, lokasi, ketentuan pembiayaan, dan kemampuanmu membayar cicilan.
Apakah membeli rumah subsidi bisa dibeli tanpa uang muka?
Ketentuan uang muka tergantung program yang berlaku, kebijakan bank, dan penawaran yang tersedia. Jangan langsung menganggap semua bebas uang muka. Cek rincian biayanya secara tertulis sebelum menyetujui transaksi.
Bolehkah rumah subsidi langsung disewakan atau dijual lagi?
Rumah punya ketentuan pemanfaatan dan pengalihan hak yang harus dipatuhi. Pembatasan bisa berlaku selama periode tertentu sesuai regulasi program. Cek perjanjian kredit dan aturan resminya sebelum menyewakan atau menjual rumah.
Di mana bisa mengecek informasi resmi rumah subsidi?
Kamu bisa mendapatkannya lewat kanal resmi Kementerian Perumahan dan Kawasan Permukiman, bank penyalur KPR subsidi, dan pengembang yang terverifikasi. Pastikan info soal batas penghasilan, harga rumah, dan persyaratan sesuai ketentuan terbaru.